Vládia de Souza Brito Zanola
Aprovada no concurso SEFAZ GO para o cargo de Auditor Fiscal
Aprovada Concurso SEFAZ GO: Vládia de Souza Brito Zanola
Fala, pessoal, tudo bem com vocês? Hoje vamos tratar dos créditos presumidos para algumas áreas, conforme previsto nos arts. 6° e 7° do anexo II da Lei 10.297/96. Aqui o Estado de Santa Catarina usa o tributo como instrumento de fomento, contribuintes que destinam recursos a projetos esportivos, de assistência social ou de energia elétrica acabam ganhando crédito presumido de ICMS em troca, assim, é um mecanismo de extrafiscalidade e que pode ser abordado no concurso. Vamos lá ver todos os detalhes desses dispositivos.
O art. 6° institui dois créditos presumidos vinculados à destinação de recursos para projetos credenciados pelo poder público estadual. A vigência original era até 30 de junho de 2022, mas a Lei nº 18.319/21 (art. 21, inciso I) acabou determinando que os benefícios permanecerão vigentes enquanto vigorar o convênio celebrado pelo Estado na forma da lei complementar de que trata o art. 155, §2°, XII, ‘g’, da CF, ou seja, os benefícios estão vinculados à validade dos convênios do CONFAZ, não a datas fixas.
Projetos esportivos e desportivos:
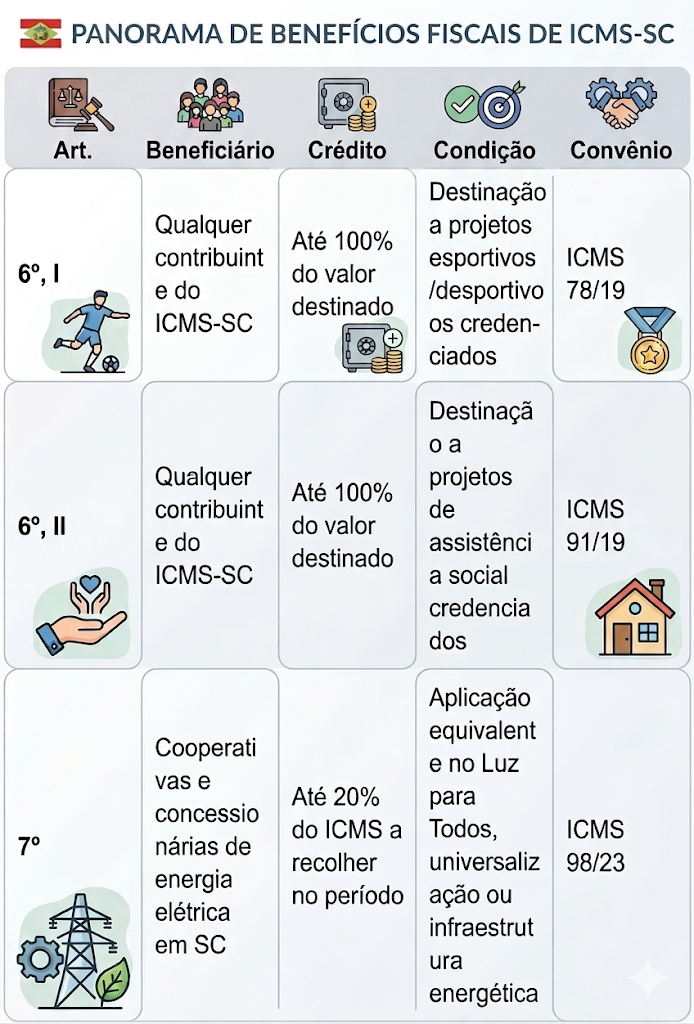
O contribuinte que destinar recursos a projetos esportivos e desportivos credenciados por órgão da Administração Pública Estadual faz jus a crédito presumido de até 100% do valor destinado. É um mecanismo de patrocínio via ICMS, pois, em vez de pagar o imposto ao Estado, o contribuinte direciona recursos a projetos esportivos previamente aprovados e habilitados.
Projetos de assistência social:
A lógica aqui é idêntica, mas para projetos de assistência social credenciados por órgão da Administração Pública Estadual, dessa forma, O crédito também é de até 100% do valor destinado, com base no Convênio ICMS 91/19 do CONFAZ.
Os dois benefícios do art. 6° não são ilimitados, havendoa imposição de dois controles:
Teto global é a soma de todos os créditos presumidos concedidos pelos dois incisos e fica limitada a 0,5% da parte estadual da arrecadação anual do ICMS do exercício imediatamente anterior. Para chegar a esse número, exclui-se a parcela da arrecadação que pertence constitucionalmente aos municípios com as transferências obrigatórias. Ou seja, é sobre a receita que efetivamente fica com o Estado.
Teto por portaria é um valoralém do teto global, o Secretário de Estado da Fazenda, por portaria, fixará o montante máximo de recursos disponíveis para captação em cada exercício. É um controle adicional de fluxo orçamentário, mesmo que o teto de 0,5% ainda não tenha sido atingido, a portaria pode fixar um valor menor como limite de captação.
| § 2º Não caracteriza receita pública nem operações de natureza tributária a aplicação de recursos em projetos esportivos, desportivos e de assistência social credenciados por órgão da Administração Pública Estadual, nos termos dos incisos I e II do caput deste artigo. |
Esse parágrafo tem a função de afastar a caracterização dos recursos como receita pública. Isso vem justamente porque, se a destinação de recursos a projetos credenciados fosse considerada receita pública, ficaria sujeita às regras orçamentárias, à LRF e a outras normas de finanças públicas. Ao declarar que não é receita pública e nem operação tributária, o legislador criou um espaço jurídico específico para que o mecanismo funcione sem necessitar respeitar todo esse regramento intrincado das receitas públicas.
O art. 7° traz um crédito presumido completamente diferente em natureza, não é mais para patrocínio de projetos externos, mas sim para fomentar investimentos no setor de energia elétrica, dessa forma, o beneficiário aqui são as cooperativas ou concessionárias de energia elétrica situadas no Estado.
O benefício é de até 20% do ICMS a recolher no mesmo período, apropriado mensalmente, e sua vigência está vinculada ao Convênio ICMS 98/2023, do CONFAZ.
Mas há uma condição fundamental, que é que o crédito só pode ser aproveitado se o contribuinte aplicar valor equivalente ao benefício na execução de um dos seguintes programas ou projetos:
– Programa Luz para Todos.
– Programas sociais de universalização da disponibilização de energia.
– Projetos relacionados à política energética do Estado.
Assim, a cooperativa ou concessionária não paga até 20% do ICMS que deveria ao Estado, mas precisa investir exatamente esse valor em infraestrutura ou políticas de universalização de energia.
O parágrafo único adiciona uma flexibilidade para a parcela do benefício não aplicada, que pode ser transferida para o exercício seguinte, assim, se a cooperativa ou concessionária não conseguiu investir todo o montante correspondente ao crédito em um determinado ano, pode carregar esse saldo para aplicar no exercício seguinte, sem perder o benefício.
É isso, pessoal, fechamos por aqui. Os arts. 6° e 7° do anexo II da Lei 10.297/96 mostram bem como o ICMS vai além da função arrecadatória, sendo ele usado como ferramenta para direcionar recursos privados a áreas de interesse público, como esporte, assistência social e infraestrutura de energia, no que diz respeito ao crédito presumido de ICMS. Assim, cada contribuinte que aproveita esses benefícios está, na prática, fazendo uma escolha entre, em vez de recolher o ICMS ao Estado, aplicar os recursos onde o Estado quer que eles vão.
Para a prova da SEFAZ-SC, os pontos que devem estar bem compreendidos são os dois limitadores cumulativos do art. 6°, o teto de 0,5% da arrecadação estadual e o teto fixado por portaria do Secretário de Fazenda, e a condição de uso do benefício do art. 7°, que exige a aplicação equivalente em um dos três programas previstos. Também fiquem de olho na regra do parágrafo único do art. 7°, que estipula que a parcela não aplicada no exercício pode ser carregada para o seguinte, o que é uma exceção à lógica geral de benefícios fiscais que normalmente não admitem esse tipo de transferência.
Vou ficando por aqui, abraços.